Pasebainfo, Jakarta — Kartu Kredit Indonesia (KKI) dinilai memiliki posisi strategis dalam perjalanan Indonesia membangun kedaulatan ekonomi digital. Namun, keberhasilan produk pembayaran nasional tersebut tidak cukup hanya mengandalkan narasi nasionalisme. KKI harus mampu membuktikan kualitasnya melalui keamanan, efisiensi biaya, kemudahan penggunaan, kualitas layanan, dan jangkauan transaksi yang luas.
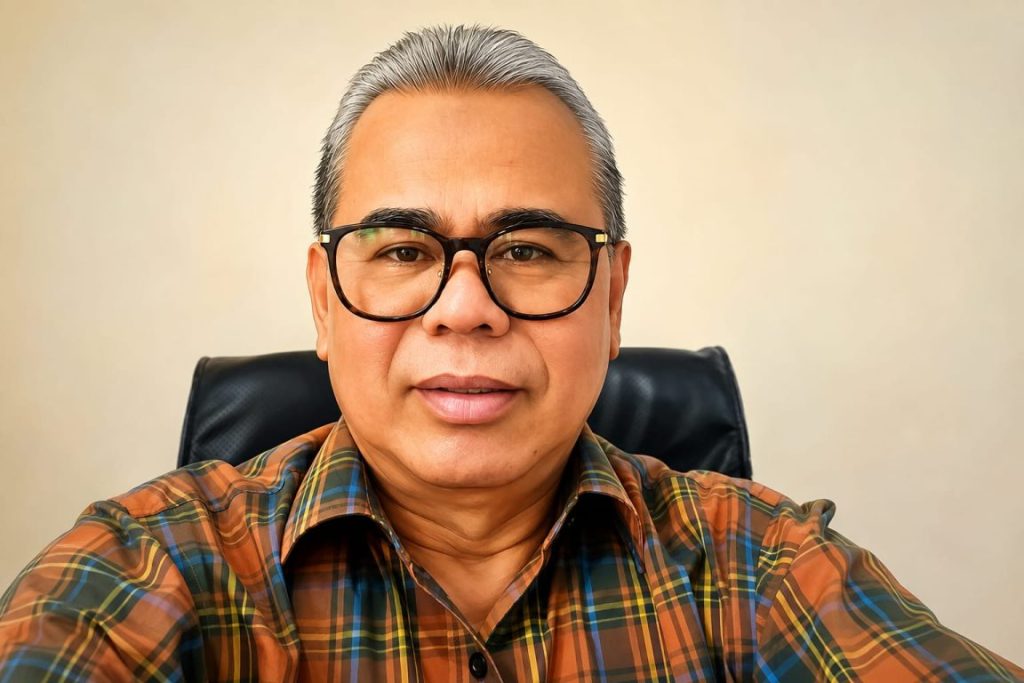
Pengamat Hukum Ekonomi Dr. Achmad Rubaie, S.H., M.H. menilai pengembangan KKI perlu ditempatkan dalam kerangka yang lebih besar daripada sekadar menghadirkan alternatif terhadap Visa dan Mastercard.
Menurutnya, KKI harus menjadi bagian dari pembangunan ekosistem pembayaran nasional yang memperkuat kemandirian transaksi domestik, menjaga data strategis, mengembangkan industri teknologi finansial nasional, serta meningkatkan posisi tawar Indonesia di tengah kompetisi sistem pembayaran global.
Baca juga: Penguatan Danantara sebagai Super Holding, Laba BUMN Perlu Perkuat APBN melalui PNBP
“Jangan meminta masyarakat menggunakan KKI hanya karena ini produk Indonesia. Buat masyarakat memilih KKI karena memang bagus. Produk nasional harus mampu menang karena kualitasnya,” ujar Achmad Rubaie.
Bank Indonesia mendefinisikan KKI sebagai instrumen pembayaran dengan fasilitas kredit yang pemrosesan transaksinya dilakukan secara domestik melalui Gerbang Pembayaran Nasional (GPN).
Pada tahap awal, KKI dikembangkan untuk mendukung transaksi pemerintah dengan tujuan meningkatkan efisiensi, transparansi, kemandirian nasional, serta menjaga kedaulatan data transaksi pemerintah.
Baca juga: Bamsoet Dukung Swing to Grow 2026 di Tangerang, UMKM Jadi Penggerak Ekonomi
KKI Bagian dari Kedaulatan Ekonomi Digital
Achmad mengatakan sistem pembayaran kini telah berkembang menjadi salah satu infrastruktur strategis dalam perekonomian modern.
Setiap transaksi tidak hanya menghasilkan perpindahan uang, tetapi juga menghasilkan data. Dalam ekonomi digital, data transaksi memiliki nilai tinggi karena dapat menggambarkan aktivitas ekonomi, perilaku konsumen, pola perdagangan, hingga dinamika suatu sektor.
Karena itu, kemampuan Indonesia memproses transaksi domestik melalui infrastruktur nasional memiliki nilai strategis.
“Kedaulatan ekonomi digital membutuhkan kemampuan negara mengelola infrastrukturnya sendiri. Indonesia perlu memiliki pilihan dan tidak sepenuhnya bergantung kepada jaringan pembayaran global,” katanya.
Menurut Achmad, gagasan tersebut tidak berarti Indonesia harus menutup diri atau meninggalkan jaringan pembayaran internasional.
Kedaulatan justru berarti Indonesia mempunyai infrastruktur sendiri, mampu menentukan kebijakan sesuai kepentingan nasional, sekaligus tetap dapat bekerja sama dan terhubung dengan sistem pembayaran global.
Visa-Mastercard Tidak Perlu Dijadikan Musuh
Achmad menilai persaingan antara KKI dengan Visa dan Mastercard harus dilihat secara proporsional.
Visa dan Mastercard telah memiliki jaringan internasional yang sangat luas, diterima oleh jutaan merchant serta terhubung dengan bank dan penyedia jasa pembayaran di berbagai negara.
Kekuatan utama jaringan tersebut adalah efek jaringan atau network effect yang dibangun selama bertahun-tahun.
Sementara itu, KKI memiliki keunggulan berbeda, terutama dalam hal pemrosesan domestik, kedaulatan data, efisiensi transaksi, serta kemampuan untuk dikembangkan sesuai kebutuhan sistem pembayaran nasional.
“Indonesia tidak perlu anti-Visa atau anti-Mastercard. Yang harus dihindari adalah ketergantungan. Kita perlu mempunyai sistem sendiri agar posisi tawar Indonesia lebih kuat,” ujar Achmad.
Karena itu, strategi realistis bagi KKI bukan langsung berambisi mengalahkan jaringan pembayaran global, tetapi terlebih dahulu membangun fondasi yang kuat di pasar domestik.
Setelah sistem domestiknya matang, tahap berikutnya dapat diarahkan pada interoperabilitas regional dan internasional.
Fondasi Hukumnya Sudah Tersedia
Achmad menjelaskan pengembangan KKI memiliki kerangka regulasi dalam sistem pembayaran nasional.
Salah satu fondasinya adalah regulasi Bank Indonesia mengenai Gerbang Pembayaran Nasional yang membangun interkoneksi dan interoperabilitas pemrosesan transaksi domestik.
Untuk segmen pemerintah, terdapat pula berbagai ketentuan mengenai penggunaan Kartu Kredit Pemerintah dalam transaksi APBN maupun APBD.
Kerangka sistem pembayaran nasional kemudian terus diperkuat melalui kebijakan Bank Indonesia yang mengedepankan prinsip sistem pembayaran cepat, mudah, murah, aman, dan stabil.
Dengan kerangka tersebut, menurut Achmad, tantangan KKI ke depan lebih banyak berada pada aspek pengembangan ekosistem, teknologi, kualitas pelayanan, keamanan, serta penerimaan pasar.
Keamanan Siber Tidak Bisa Ditawar
Salah satu tantangan terbesar industri pembayaran digital adalah keamanan siber.
Perkembangan teknologi menghadirkan ancaman baru berupa pencurian identitas, social engineering, malware, pengambilalihan akun, kebocoran data, manipulasi transaksi, hingga pemanfaatan kecerdasan buatan dalam aktivitas kejahatan digital.
Achmad menilai KKI harus dibangun dengan standar keamanan tinggi dan terus diperbarui mengikuti perkembangan ancaman.
Teknologi chip, autentikasi, tokenisasi, sistem pendeteksi fraud, monitoring transaksi secara real time, audit keamanan, penetration testing, serta mekanisme pemulihan sistem harus menjadi bagian dari fondasi ekosistem.
“Keamanan bukan pekerjaan sekali selesai. Semakin maju teknologi pembayaran, semakin maju pula modus kejahatan. Sistem pertahanan harus selalu berada beberapa langkah di depan,” katanya.
Empat Syarat Agar Masyarakat Memilih KKI
Menurut Achmad, nasionalisme tetap mempunyai nilai penting dalam pembangunan produk dalam negeri. Namun sentimen nasional tidak akan cukup membuat konsumen bertahan menggunakan sebuah produk apabila kualitasnya tertinggal.
Ia menyebut sedikitnya empat syarat yang harus dimenangkan KKI: aman, murah, mudah, dan luas.
Aman berarti konsumen memiliki kepercayaan bahwa uang dan datanya terlindungi.
Murah berarti struktur biaya transaksi harus kompetitif.
Mudah berarti proses pembayaran, pengelolaan akun, hingga penyelesaian persoalan tidak menyulitkan pengguna.
Sementara luas berarti KKI harus mempunyai tingkat penerimaan merchant yang semakin besar apabila nantinya penggunaan dikembangkan melampaui segmen pemerintah.
“Ketika kualitas bertemu nasionalisme, produk nasional akan menjadi kuat. Tetapi kualitas tetap harus datang terlebih dahulu,” tegas Achmad.
Jangan Berhenti sebagai Kartu Fisik
Achmad juga menilai masa depan KKI tidak boleh dibatasi pada pengertian kartu kredit dalam bentuk fisik.
Industri pembayaran bergerak semakin cepat menuju virtual card, tokenisasi, QR, pembayaran daring, contactless payment, aplikasi perangkat bergerak, serta berbagai inovasi finansial lainnya.
Pengembangan KKI Pemerintah sendiri telah mencakup penggunaan QRIS, kartu fisik, serta pengembangan pembayaran daring.
Menurut Achmad, arah tersebut menunjukkan bahwa yang sebenarnya perlu dibangun Indonesia bukan sekadar kartu, melainkan sebuah ekosistem pembayaran.
Potensi untuk UMKM
Jika pada masa mendatang KKI dikembangkan lebih luas untuk segmen ritel dan dunia usaha, Achmad melihat peluang besar untuk menghubungkannya dengan kebutuhan UMKM.
Fasilitas kredit dapat digunakan tidak hanya untuk konsumsi, tetapi juga diarahkan pada transaksi produktif seperti pembelian bahan baku, operasional usaha, perdagangan elektronik, perjalanan bisnis, hingga kebutuhan modal kerja jangka pendek dengan tetap menerapkan prinsip kehati-hatian.
Integrasi dengan ekosistem pembayaran domestik juga dapat memberikan peluang bagi bank nasional, fintech, perusahaan teknologi, merchant, penyelenggara switching, startup, dan UMKM untuk mendapatkan manfaat ekonomi lebih besar.
Dengan cara tersebut, nilai ekonomi dari aktivitas pembayaran dapat lebih banyak berputar di dalam negeri.
Belajar dari Ekspansi QRIS Antarnegara
Achmad menilai pengalaman Indonesia mengembangkan konektivitas QRIS Antarnegara dapat menjadi salah satu referensi dalam membangun interoperabilitas pembayaran nasional secara regional.
Model tersebut menunjukkan bahwa kemandirian sistem pembayaran tidak identik dengan isolasi.
Indonesia dapat memiliki infrastruktur nasional yang kuat sekaligus membangun konektivitas dengan negara lain melalui kerja sama yang saling menguntungkan.
Apabila suatu saat KKI diarahkan memiliki jangkauan internasional, menurut Achmad, ekspansinya dapat dimulai melalui kawasan ASEAN dan negara-negara yang memiliki hubungan ekonomi serta mobilitas masyarakat tinggi dengan Indonesia.
Enam Tantangan Besar
Meski memiliki potensi, Achmad mengingatkan setidaknya terdapat enam tantangan besar apabila KKI ingin berkembang lebih luas.
Pertama, membangun network effect dan basis pengguna.
Kedua, memperbesar tingkat penerimaan merchant.
Ketiga, membangun kepercayaan dan persepsi positif konsumen terhadap kualitas produk nasional.
Keempat, membangun interoperabilitas apabila ingin digunakan untuk transaksi internasional.
Kelima, meningkatkan kemampuan keamanan siber dan mitigasi fraud.
Keenam, memastikan kualitas layanan dan penyelesaian sengketa konsumen minimal setara dengan standar yang sudah diberikan jaringan pembayaran global.
Menurut Achmad, tantangan tersebut justru perlu menjadi alasan untuk mempercepat pembangunan kemampuan industri pembayaran nasional.
Dari Pasar Domestik Menuju Dunia
Achmad menawarkan strategi bertahap apabila Indonesia ingin menjadikan ekosistem KKI memiliki daya saing lebih luas.
Langkah pertama adalah memperkuat pasar domestik dan memastikan teknologi, tata kelola, serta kualitas layanannya benar-benar matang.
Langkah berikutnya adalah memperluas interoperabilitas dengan sistem pembayaran regional, terutama di kawasan ASEAN.
Setelah itu, Indonesia dapat memanfaatkan hubungan perdagangan, investasi, pariwisata, serta diplomasi ekonomi untuk membangun konektivitas pembayaran dengan lebih banyak negara.
“Kuasai pasar domestik, bangun jaringan regional, kemudian masuk ke pasar global. Jangan dibalik. Fondasi dalam negeri harus kuat terlebih dahulu,” ujar Achmad.
KKI Harus Menjadi Ekosistem, Bukan Sekadar Produk
Pada akhirnya, Achmad menilai keberhasilan KKI tidak dapat diukur dari seberapa keras narasi produk nasional disampaikan kepada masyarakat.
Keberhasilan harus dilihat dari tingkat keamanan, efisiensi biaya, jumlah penggunaan, kemudahan transaksi, penerimaan merchant, kualitas pelayanan, serta manfaat ekonomi yang dihasilkan bagi Indonesia.
Visa dan Mastercard tetap memiliki keunggulan sebagai jaringan global. Indonesia tidak perlu memutus hubungan atau melihat keduanya semata-mata sebagai lawan.
Namun pada saat yang sama, Indonesia mempunyai kepentingan strategis untuk membangun kemampuan sistem pembayarannya sendiri.
“Jangan hanya membangun KKI sebagai kartu kredit nasional. Bangun KKI sebagai ekosistem pembayaran Indonesia yang pada waktunya mampu tumbuh menjadi jaringan regional dan global,” pungkas Achmad.
Menurutnya, apabila KKI mampu menghadirkan keamanan, biaya kompetitif, teknologi modern, layanan cepat, penerimaan luas, dan konektivitas internasional, kedaulatan sistem pembayaran tidak lagi menjadi slogan.
Ia dapat menjadi kekuatan nyata dalam memperbesar kemandirian ekonomi digital sekaligus meningkatkan posisi Indonesia dalam persaingan ekonomi global.
Oleh: Dr. Achmad Rubaie, S.H., M.H. — Pengamat Hukum Ekonomi